5 Chỉ Số Kinh Doanh Cửa Hàng Cần Theo Dõi Mỗi Ngày
Hướng dẫn theo dõi doanh thu, lợi nhuận, giá trị đơn hàng, tồn kho và công nợ để quản lý cửa hàng hiệu quả.
Doanh thu tăng nhưng cuối tháng cửa hàng vẫn thiếu tiền nhập hàng? Nguyên nhân có thể nằm ở công nợ, chi phí hoặc lượng hàng nằm lâu trong kho. Báo cáo doanh thu là điểm bắt đầu; để biết cửa hàng có vận hành hiệu quả, chủ kinh doanh cần đối chiếu thêm lợi nhuận, dòng tiền và hàng tồn.
1. Phân biệt doanh thu, lợi nhuận và dòng tiền
Doanh thu thuần là doanh thu bán hàng sau các khoản giảm trừ phù hợp. Lợi nhuận gộp bằng doanh thu thuần trừ giá vốn hàng bán. Dòng tiền thực nhận và thực chi phản ánh thời điểm tiền vào, ra; doanh thu bán chịu chưa chắc đã trở thành tiền trong kỳ. Lợi nhuận ròng còn phụ thuộc chi phí vận hành, tài chính và thuế theo cách hạch toán của từng cơ sở.
Ví dụ minh họa: doanh thu thuần 100 triệu đồng, giá vốn 65 triệu đồng thì lợi nhuận gộp là 35 triệu đồng, tương đương biên gộp 35%. Nếu chi phí vận hành là 25 triệu đồng và chưa xét các khoản khác, phần còn lại là 10 triệu đồng. Đây không mặc nhiên là dòng tiền thực nhận hay lợi nhuận sau thuế.
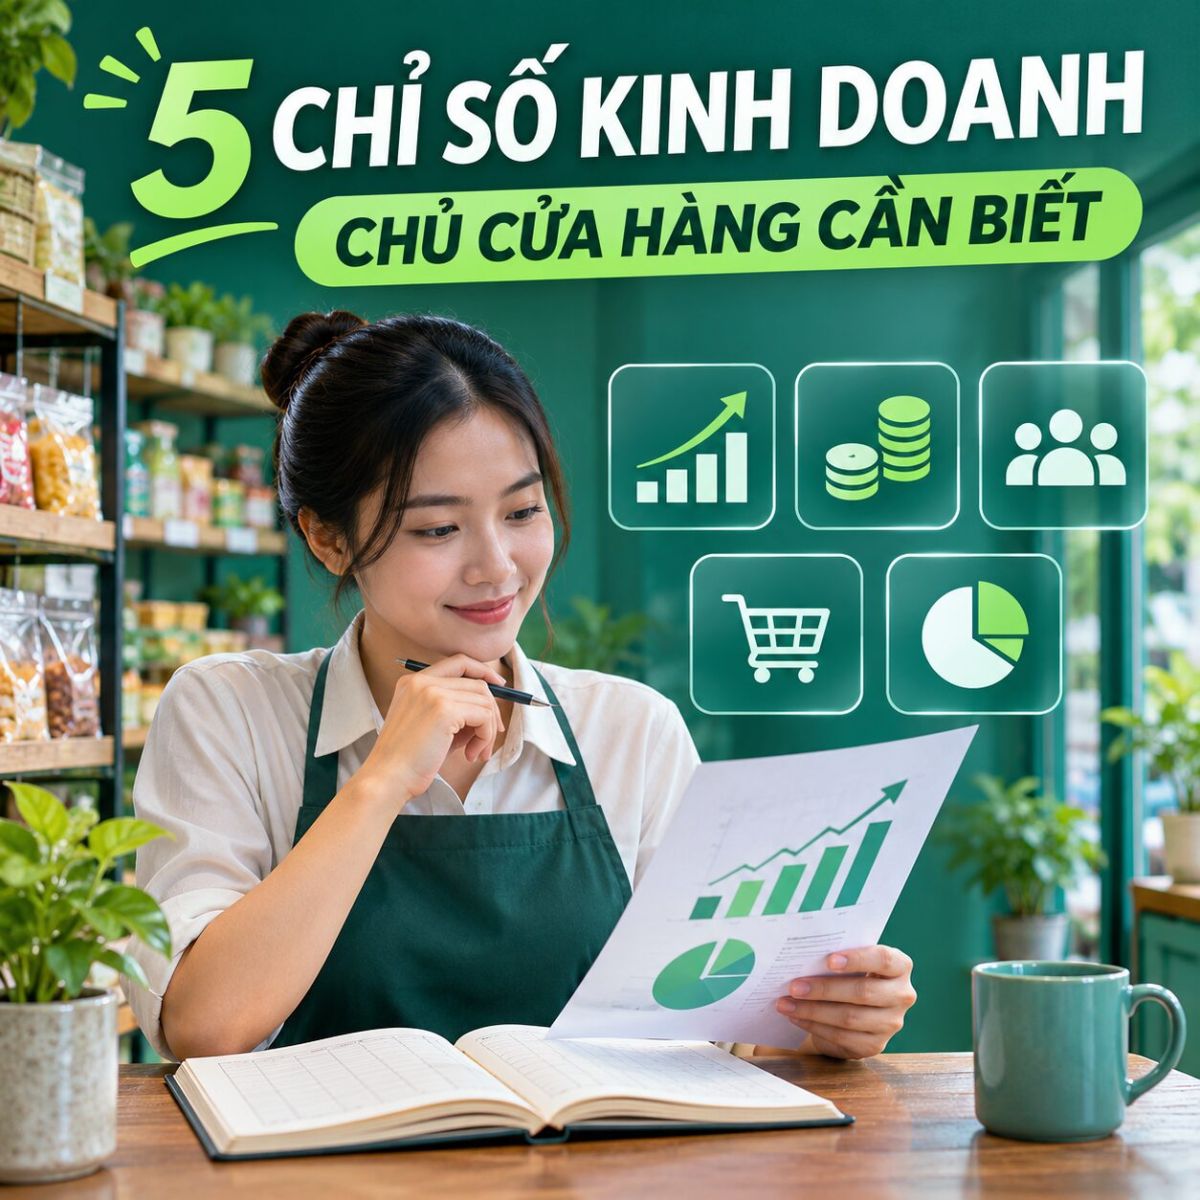
2. Năm chỉ số chủ cửa hàng nên theo dõi
- Doanh thu thuần: so sánh cùng kỳ, theo ca, kênh và chi nhánh; loại trừ đơn hủy và hoàn trả theo cùng quy tắc.
- Biên lợi nhuận gộp: lợi nhuận gộp chia doanh thu thuần, nhân 100%. Rà soát giá vốn và giảm giá khi tỷ lệ giảm.
- Giá trị đơn hàng trung bình: doanh thu thuần chia số đơn hoàn tất trong cùng kỳ. Loại đơn trả hàng cần được xử lý nhất quán.
- Hàng tồn: theo dõi số lượng, tuổi tồn và mặt hàng sắp hết; kiểm kê thực tế để xác nhận số liệu.
- Công nợ: phân nhóm theo hạn thanh toán, đối chiếu với khách hàng và nhà cung cấp thay vì chỉ nhìn tổng số dư.
3. Lập báo cáo kinh doanh mỗi ngày
Cuối ca, nhân viên đối chiếu số đơn đã hoàn tất, tiền mặt, chuyển khoản và các giao dịch hủy hoặc hoàn. Ghi nhận khoản chênh lệch cùng lý do, người chịu trách nhiệm và thời điểm xử lý. Không gộp tiền đã nhận từ đơn cũ thành doanh thu của đơn mới.
Cuối tuần, chủ cửa hàng xem sản phẩm bán tốt, sản phẩm tồn lâu, khoản chi bất thường và công nợ đến hạn. Mỗi chỉ số nên có người phụ trách và một hành động tiếp theo: kiểm kê, liên hệ khách hàng, điều chỉnh đặt hàng hoặc kiểm tra giá vốn.
4. Mẫu bảng theo dõi đơn giản
Tạo bảng với các cột: ngày, doanh thu thuần, số đơn hoàn tất, giá vốn, chi phí vận hành, tiền thực thu, tiền thực chi và ghi chú. Nên chốt dữ liệu vào cùng một thời điểm, thống nhất cách tính trước khi so sánh giữa các tuần. Ví dụ 100 đơn mang về doanh thu thuần 20 triệu đồng thì giá trị đơn hàng trung bình là 200.000 đồng.
5. Các sai lầm thường gặp
Chỉ nhìn doanh thu: khuyến mại sâu có thể tăng doanh số nhưng giảm biên gộp. Không cập nhật giá vốn: báo cáo lợi nhuận sẽ sai nếu giá nhập thay đổi mà dữ liệu chưa được điều chỉnh. Không đối chiếu đơn đa kênh: cùng một giao dịch có thể xuất hiện trên sàn, báo cáo vận chuyển và sao kê; hãy dùng mã đơn để tránh cộng trùng.
6. Ứng dụng phần mềm quản lý bán hàng
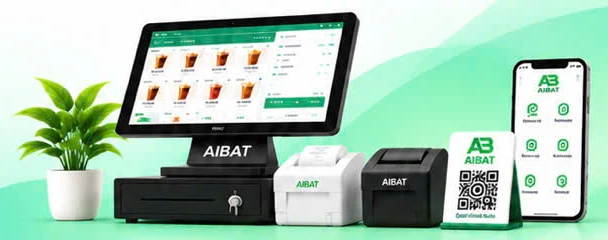
AIBAT hỗ trợ ghi nhận bán hàng, theo dõi hàng hóa, công nợ, thu chi và xem báo cáo kinh doanh. Phạm vi báo cáo phụ thuộc dữ liệu đầu vào và cấu hình sử dụng. Chủ cửa hàng vẫn cần kiểm kê, đối chiếu và xác nhận số liệu trước khi ra quyết định.
Xem thêm giải pháp quản lý bán hàng AIBAT và cách quản lý thu chi hộ kinh doanh. Liên hệ AIBAT để được tư vấn và trải nghiệm phù hợp với mô hình cửa hàng.
Câu hỏi thường gặp
Cửa hàng nhỏ có cần theo dõi lợi nhuận không?
Có. Dù quy mô nhỏ, việc đối chiếu doanh thu, giá vốn và chi phí giúp nhận biết nhóm hàng có hiệu quả và phát hiện sai lệch sớm.
Bao lâu nên xem báo cáo?
Nên chốt giao dịch và đối chiếu tiền mỗi ngày, rà soát chỉ số hàng tuần và đánh giá tổng thể hàng tháng. Tần suất kiểm kho phụ thuộc số lượng hàng và rủi ro của từng nhóm sản phẩm.
AIBAT – Phần mềm quản lý bán hàng tối ưu chi phí nhất
Hơn 100.000+ chủ kinh doanh tin dùng. Dùng thử miễn phí 5 ngày, không cần cài đặt.