Quy Trình Bàn Giao Ca Cửa Hàng: Mẫu Checklist Và Cách Đối Soát
Hướng dẫn bàn giao ca cửa hàng: đối soát tiền mặt, chuyển khoản, đơn hàng và công việc tồn đọng kèm checklist thực hành.
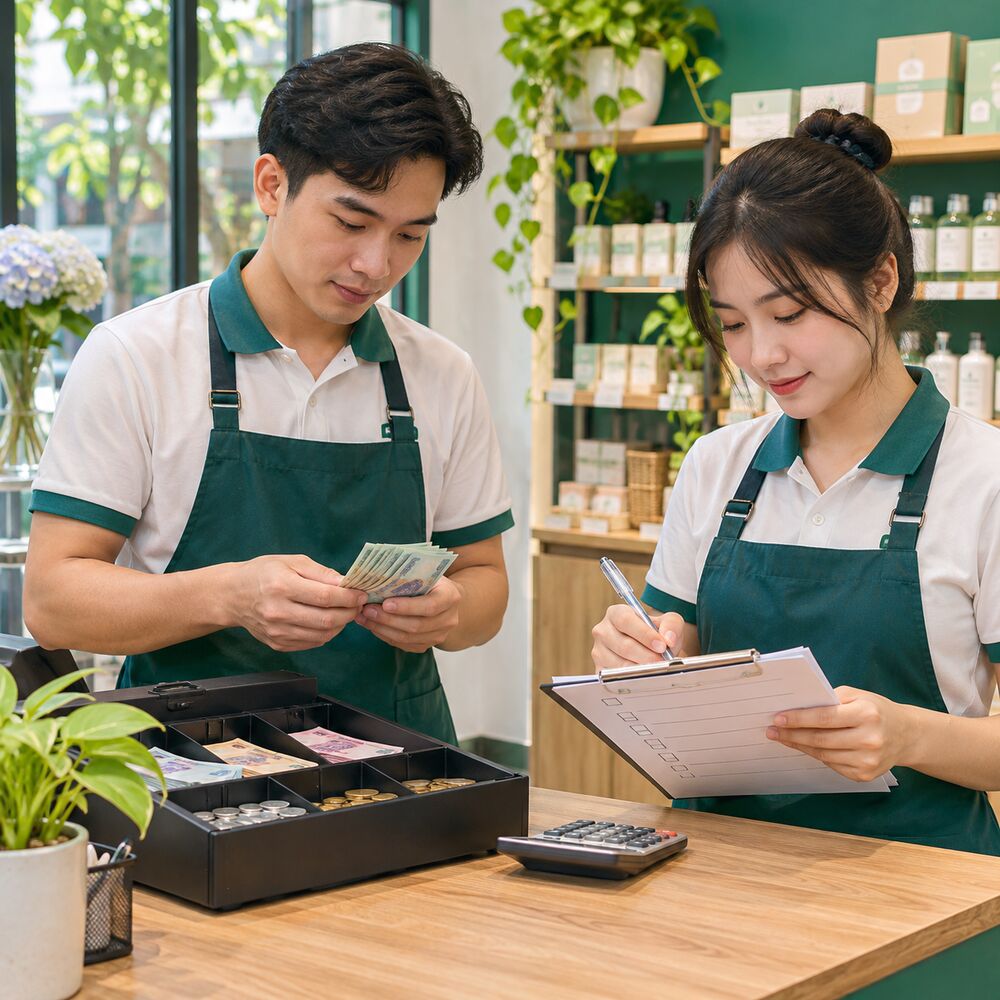
Bàn giao ca cửa hàng là thời điểm người kết thúc ca và người nhận ca đối chiếu tiền, đơn hàng, hàng hóa và các công việc chưa xử lý. Một quy trình rõ ràng giúp phát hiện chênh lệch sớm và tránh bỏ sót việc của khách hàng.
Đối chiếu tiền và công việc trước khi kết thúc ca.
1. Bàn giao ca cần kiểm tra những gì?
Mỗi ca cần ghi thời gian bắt đầu, kết thúc, người giao và người nhận. Trước khi chốt, ghi nhận tiền đầu ca, các khoản thu chi bằng tiền mặt, hoàn tiền và số tiền để lại cho ca sau. Đối với chuyển khoản, đối chiếu giao dịch thực nhận theo mã đơn và tài khoản; ảnh chụp màn hình của khách không thay thế việc xác nhận tiền đã về.
Ngoài tiền, bàn giao các đơn chưa thanh toán, đơn đặt trước, đơn giao hàng, yêu cầu đổi trả, khiếu nại và hàng hóa cần xử lý. Chỉ bàn giao thông tin cần thiết cho công việc và theo phân quyền của cửa hàng.
2. Quy trình bàn giao ca gồm 5 bước
- Chốt giao dịch: hoàn tất hoặc ghi rõ trạng thái từng đơn, không tự ý xóa đơn sai.
- Đối chiếu tiền: tách tiền mặt, chuyển khoản và các phương thức khác; kiểm tra chứng từ thu chi.
- Kiểm tra chênh lệch: đếm lại, rà soát giao dịch và ghi nhận nguyên nhân nếu xác định được.
- Bàn giao hàng và việc tồn: ghi mã đơn, thời hạn xử lý, người phụ trách và tình trạng.
- Xác nhận: hai bên kiểm tra và ký hoặc xác nhận điện tử; quản lý nhận thông báo trường hợp chưa giải quyết.
3. Cách tính số tiền mặt dự kiến trong ca
Tiền mặt dự kiến = tiền đầu ca + tiền mặt thực thu − tiền mặt đã chi − tiền hoàn bằng tiền mặt. Chỉ đưa vào phép tính những khoản thực tế thuộc ca; không cộng doanh thu chuyển khoản hay các khoản chưa thu. Nếu cửa hàng đã rút tiền nộp quỹ trong ca, khoản đó cần ghi nhận là tiền xuất và có chứng từ.
Ví dụ: tiền đầu ca 1.000.000 đồng, thu tiền mặt 4.500.000 đồng, chi 200.000 đồng, hoàn tiền 100.000 đồng. Tiền dự kiến là 5.200.000 đồng. Nếu kiểm đếm thực tế 5.150.000 đồng thì chênh lệch thiếu 50.000 đồng cần được ghi nhận và rà soát; không kết luận nguyên nhân khi chưa kiểm tra.
4. Checklist bàn giao ca cửa hàng
- Thời gian, nhân viên giao/nhận và số tiền đầu ca.
- Số đơn hoàn tất, đơn hủy, hoàn tiền và lý do có chứng từ.
- Tiền mặt dự kiến, tiền kiểm đếm, chênh lệch và hướng xử lý.
- Chuyển khoản đã xác nhận; giao dịch đang chờ đối soát.
- Đơn giao hàng, đơn đặt trước, đổi trả và yêu cầu khách còn mở.
- Hàng thiếu, thiết bị hoặc vấn đề cần báo quản lý; người theo dõi tiếp.
5. Hạn chế sai sót khi bàn giao
Không dùng chung tài khoản thu ngân nếu hệ thống hỗ trợ phân quyền. Ghi nhận giao dịch ngay khi phát sinh, quy định người có quyền duyệt hoàn tiền và lưu vết lý do. Khi phát hiện sai lệch, khóa số liệu tại thời điểm kiểm tra, so chứng từ và xử lý theo quy định nội bộ. Tránh bù tiền riêng hoặc sửa số liệu để cân quỹ trước khi làm rõ.
6. AIBAT hỗ trợ quản lý ca như thế nào?
AIBAT hỗ trợ bán hàng, ghi nhận giao dịch, thu chi, phân quyền và báo cáo. Các bước chốt ca cụ thể phụ thuộc cấu hình và phiên bản đang sử dụng; cửa hàng cần thiết lập quy trình và kiểm đếm thực tế. Xem thêm 5 chỉ số kinh doanh cửa hàng và giải pháp quản lý bán hàng AIBAT.
Câu hỏi thường gặp
Ca không có giao dịch có cần bàn giao?
Vẫn nên xác nhận tiền đầu ca, hiện trạng thiết bị và công việc tồn để ca sau có căn cứ tiếp nhận.
Chênh lệch tiền phải xử lý thế nào?
Kiểm đếm lại, đối chiếu chứng từ và báo người quản lý; ghi nhận sự việc khách quan trước khi kết luận trách nhiệm.
AIBAT – Phần mềm quản lý bán hàng tối ưu chi phí nhất
Hơn 100.000+ chủ kinh doanh tin dùng. Dùng thử miễn phí 5 ngày, không cần cài đặt.