Hướng Dẫn Kê Khai Mẫu 01, 02, 03 Giảm 30% Thuế TNCN Theo Nghị Định 398/2026/NĐ-CP
Hướng dẫn kê khai Mẫu 01, 02, 03 giảm 30% thuế TNCN theo Nghị định 398/2026/NĐ-CP. Tìm hiểu đối tượng, cách điền và lưu ý quan trọng.
Chính sách giảm 30% thuế TNCN mở ra cơ hội giảm nghĩa vụ thuế cho hộ và cá nhân kinh doanh đủ điều kiện. Để áp dụng đúng, người nộp thuế cần lựa chọn biểu mẫu và kê khai chính xác theo quy định.
Theo Nghị định 398/2026/NĐ-CP, Mẫu 01, 02 và 03 được sử dụng cho các trường hợp tự kê khai, khấu trừ và điều chỉnh thuế. Bài viết sẽ hướng dẫn cách phân biệt, điền từng mẫu và những lưu ý quan trọng khi thực hiện.
1. Mẫu 01, 02, 03 giảm 30% thuế TNCN áp dụng cho những trường hợp nào?
Ba biểu mẫu giảm thuế TNCN có mục đích sử dụng khác nhau. Việc lựa chọn phụ thuộc vào người trực tiếp thực hiện nghĩa vụ kê khai và tình hình doanh thu thực tế của hộ kinh doanh.
|
Biểu mẫu |
Đối tượng sử dụng |
Mục đích |
|
Mẫu 01 |
Hộ kinh doanh, cá nhân kinh doanh |
Tự kê khai số thuế TNCN được giảm |
|
Mẫu 02 |
Tổ chức, cá nhân khấu trừ, khai thay, nộp thay |
Kê khai số thuế được giảm cho người kinh doanh |
|
Mẫu 03 |
Hộ kinh doanh, cá nhân kinh doanh |
Điều chỉnh số thuế đã giảm khi doanh thu thực tế vượt 10 tỷ đồng theo trường hợp áp dụng |
Hồ sơ đi kèm từng biểu mẫu cũng có sự khác biệt. Mẫu 01 được lập cùng tờ khai thuế TNCN của hộ kinh doanh, cá nhân kinh doanh; Mẫu 02 đi kèm tờ khai của bên thực hiện khấu trừ, khai thay, nộp thay; Mẫu 03 được lập kèm tờ khai 01/CNKD hoặc 01/BĐS tùy trường hợp.
Điểm cần nhớ: Mức giảm 30% được tính trên số thuế TNCN phải nộp đủ điều kiện, không phải trên tổng doanh thu kinh doanh. Vì vậy, cần xác định chính xác doanh thu và số thuế trước khi lập hồ sơ.
2. Cách kê khai Mẫu 01 giảm 30% thuế TNCN
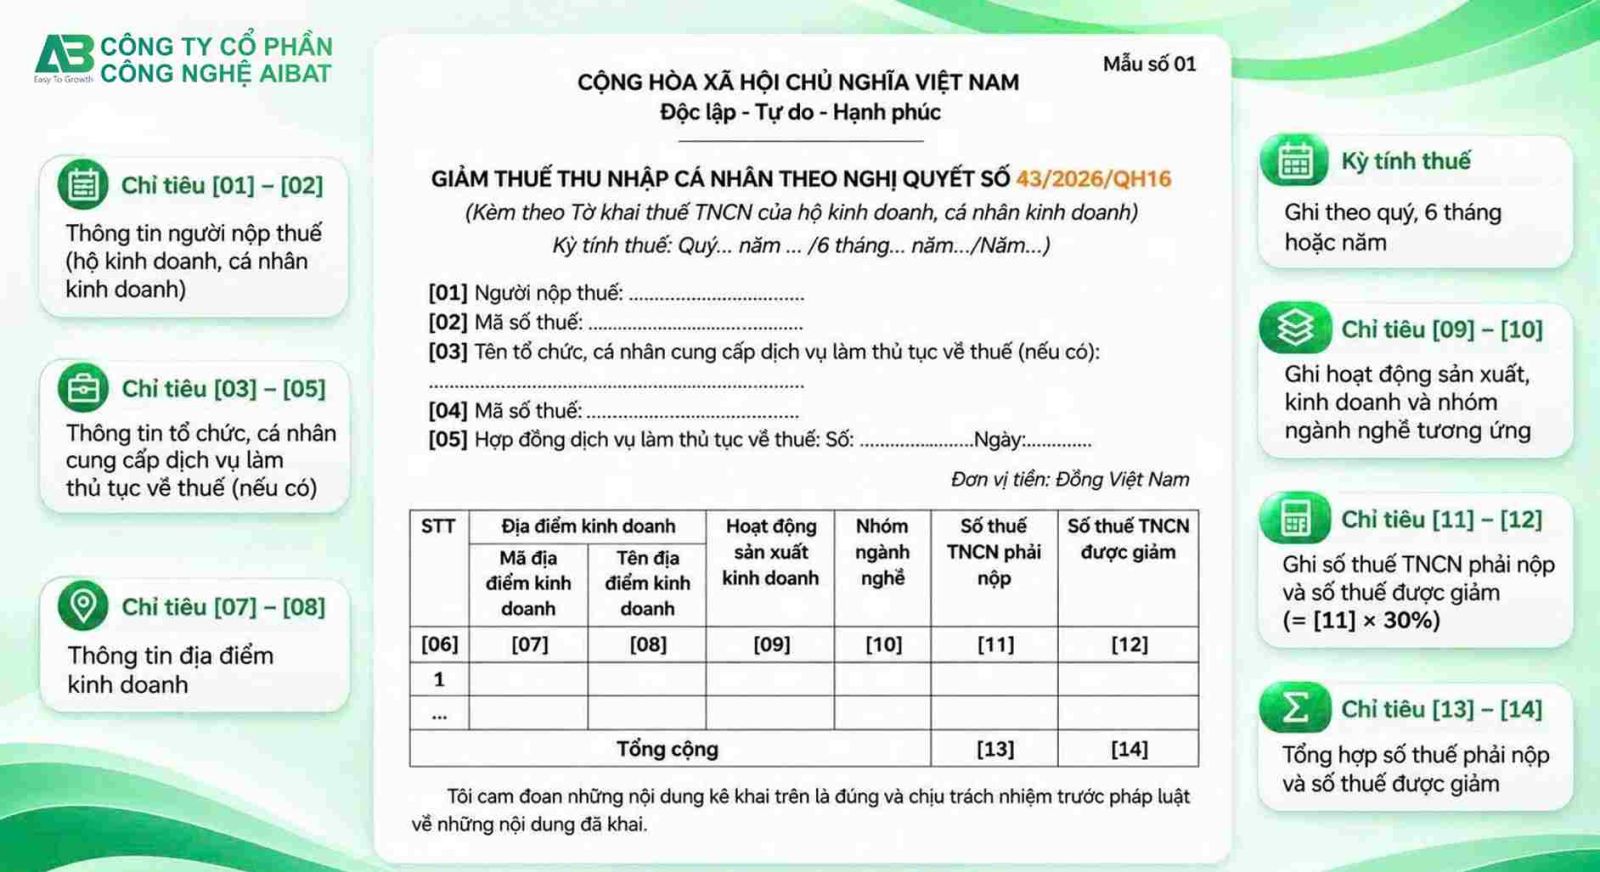
Mẫu số 01 dành cho hộ và cá nhân kinh doanh trực tiếp kê khai giảm thuế TNCN, được nộp kèm tờ khai thuế theo kỳ quý, 6 tháng hoặc năm tùy trường hợp.
2.1. Hướng dẫn điền các thông tin chung
Ở phần đầu biểu mẫu, người nộp thuế cần cung cấp thông tin nhận diện và thông tin liên quan đến dịch vụ thuế nếu có.
|
Chỉ tiêu |
Cách ghi thông tin |
|
[01] Người nộp thuế |
Ghi đầy đủ tên hộ kinh doanh hoặc cá nhân kinh doanh |
|
[02] Mã số thuế |
Điền mã số thuế của người thực hiện kê khai |
|
[03] đến [05] |
Bổ sung thông tin đơn vị cung cấp dịch vụ làm thủ tục thuế và hợp đồng nếu có |
Thông tin cần được đối chiếu với hồ sơ đăng ký thuế để hạn chế nhầm lẫn hoặc sai lệch khi gửi tờ khai.
2.2. Hướng dẫn kê khai thông tin hoạt động kinh doanh
Phần tiếp theo yêu cầu người nộp thuế xác định địa điểm, hoạt động và nhóm ngành nghề phát sinh số thuế được giảm.
|
Chỉ tiêu |
Cách ghi thông tin |
|
[06] STT |
Đánh số thứ tự từng dòng kê khai |
|
[07] Mã địa điểm kinh doanh |
Ghi mã địa điểm tương ứng |
|
[08] Tên địa điểm kinh doanh |
Ghi tên địa điểm phát sinh hoạt động |
|
[09] Hoạt động sản xuất kinh doanh |
Xác định loại hình hoạt động theo danh mục của biểu mẫu |
|
[10] Nhóm ngành nghề |
Ghi nhóm ngành nghề tương ứng với hoạt động kinh doanh |
Người kinh doanh cần phân biệt rõ hoạt động sản xuất kinh doanh và nhóm ngành nghề. Chẳng hạn, kinh doanh hàng hóa tại địa điểm cố định và kinh doanh trên nền tảng thương mại điện tử có thể được phân loại theo các nội dung khác nhau trên biểu mẫu.
2.3. Cách tính số thuế TNCN được giảm
Đây là phần quan trọng nhất khi lập Mẫu 01. Người nộp thuế cần xác định số thuế phải nộp trước khi áp dụng chính sách, sau đó tính số tiền được giảm.
|
Chỉ tiêu |
Cách kê khai |
|
[11] Số thuế TNCN phải nộp |
Ghi số thuế tương ứng với hoạt động kinh doanh trước khi giảm |
|
[12] Số thuế TNCN được giảm |
Ghi số thuế đủ điều kiện được giảm 30% |
|
[13] Tổng cộng số thuế phải nộp |
Cộng số liệu tại cột [11] |
|
[14] Tổng cộng số thuế được giảm |
Cộng số liệu tại cột [12] |
Số thuế TNCN được giảm = Số thuế TNCN phải nộp × 30%
Ví dụ, một hộ kinh doanh có 12 triệu đồng tiền thuế TNCN thuộc diện được giảm. Số thuế được giảm là:
12.000.000 × 30% = 3.600.000 đồng.
Như vậy, số thuế còn lại sau khi áp dụng mức giảm là 8.400.000 đồng.
3. Cách kê khai Mẫu 02 giảm 30% thuế TNCN
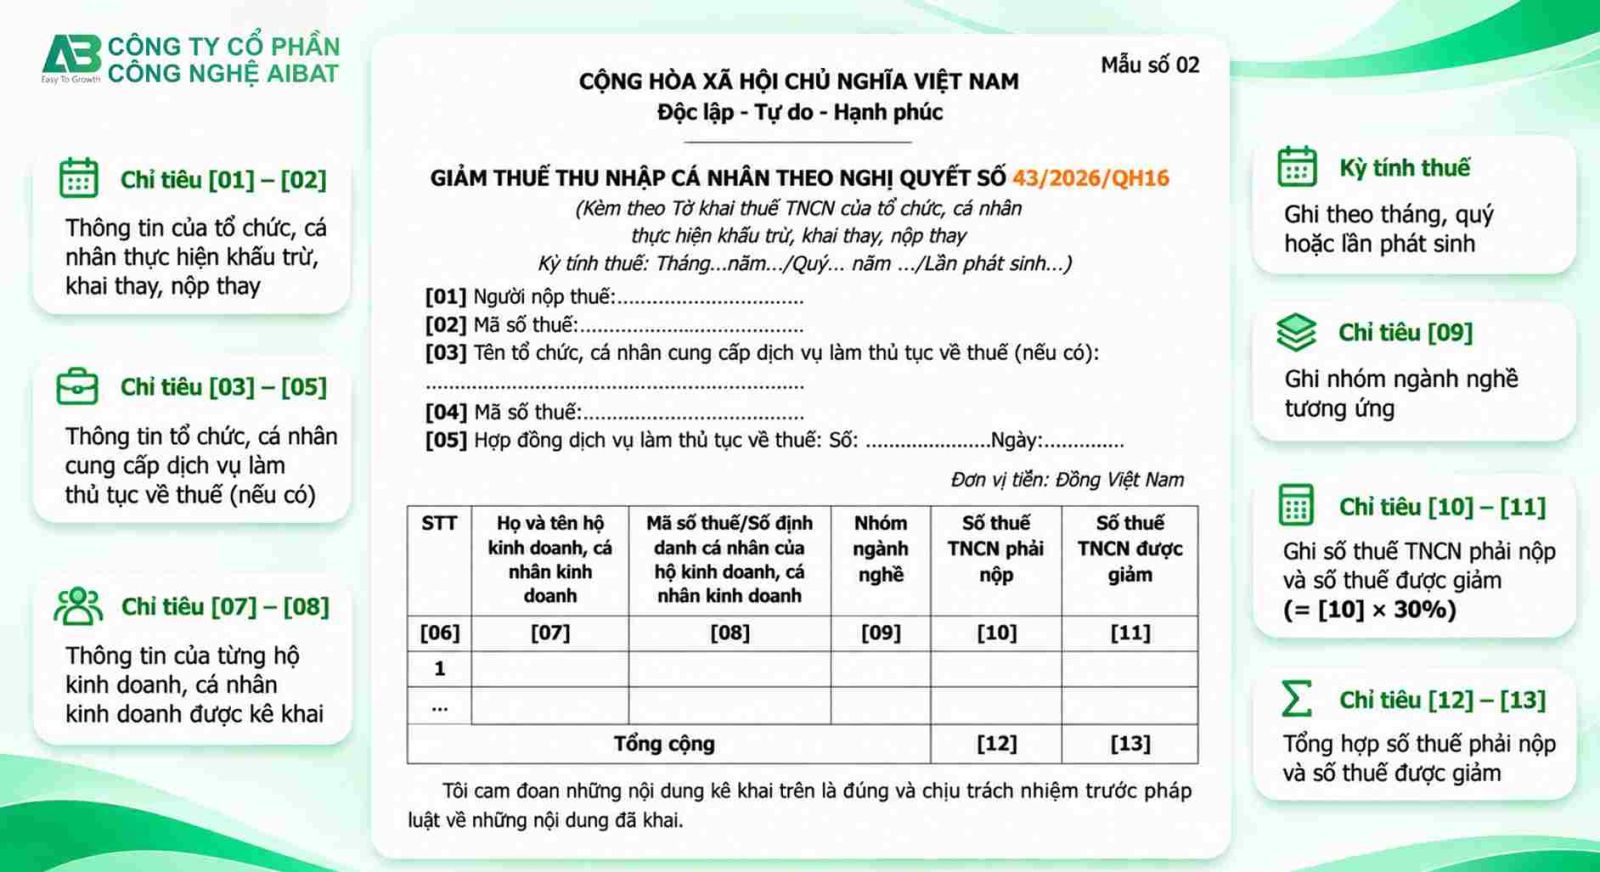
Khác với Mẫu 01, Mẫu 02 dành cho tổ chức, cá nhân thực hiện khấu trừ, khai và nộp thuế TNCN thay cho hộ, cá nhân kinh doanh đủ điều kiện. Mẫu được nộp kèm tờ khai thuế theo kỳ tháng, quý hoặc từng lần phát sinh.
3.1. Hướng dẫn điền thông tin bên thực hiện kê khai
|
Chỉ tiêu |
Cách ghi thông tin |
|
[01] Người nộp thuế |
Ghi tên tổ chức hoặc cá nhân thực hiện khấu trừ, khai thay, nộp thay |
|
[02] Mã số thuế |
Ghi mã số thuế của bên thực hiện kê khai |
|
[03] đến [05] |
Ghi thông tin đơn vị cung cấp dịch vụ thuế và hợp đồng nếu có |
Cần lưu ý rằng các chỉ tiêu đầu tiên thể hiện thông tin của bên đứng ra thực hiện kê khai, không phải thông tin của từng hộ kinh doanh được hưởng giảm thuế.
3.2. Hướng dẫn kê khai thông tin hộ kinh doanh được giảm thuế
Phần nội dung chính của Mẫu 02 tập trung vào danh sách hộ kinh doanh, cá nhân kinh doanh có số thuế được kê khai giảm.
|
Chỉ tiêu |
Cách ghi thông tin |
|
[06] STT |
Đánh số thứ tự từng người kinh doanh |
|
[07] Họ và tên |
Ghi tên hộ kinh doanh hoặc cá nhân kinh doanh |
|
[08] Mã số thuế hoặc số định danh cá nhân |
Ghi thông tin định danh tương ứng |
|
[09] Nhóm ngành nghề |
Xác định nhóm ngành nghề của hoạt động kinh doanh |
|
[10] Số thuế TNCN phải nộp |
Ghi số thuế trước khi áp dụng mức giảm |
|
[11] Số thuế TNCN được giảm |
Ghi số thuế đủ điều kiện được giảm 30% |
|
[12] Tổng cộng số thuế phải nộp |
Cộng số liệu tại cột [10] |
|
[13] Tổng cộng số thuế được giảm |
Cộng số liệu tại cột [11] |
3.3. Những điểm cần kiểm tra trước khi gửi Mẫu 02
Khi lập biểu mẫu, tổ chức hoặc cá nhân thực hiện kê khai cần kiểm tra kỹ thông tin của từng người kinh doanh, đặc biệt là họ tên, mã số thuế hoặc số định danh cá nhân.
Ngoài ra, số thuế phải nộp và số thuế được giảm cần được đối chiếu với dữ liệu khấu trừ, khai thay, nộp thay để tránh kê khai thiếu hoặc trùng lặp.
4. Cách kê khai Mẫu 03 điều chỉnh thuế TNCN khi doanh thu vượt 10 tỷ đồng
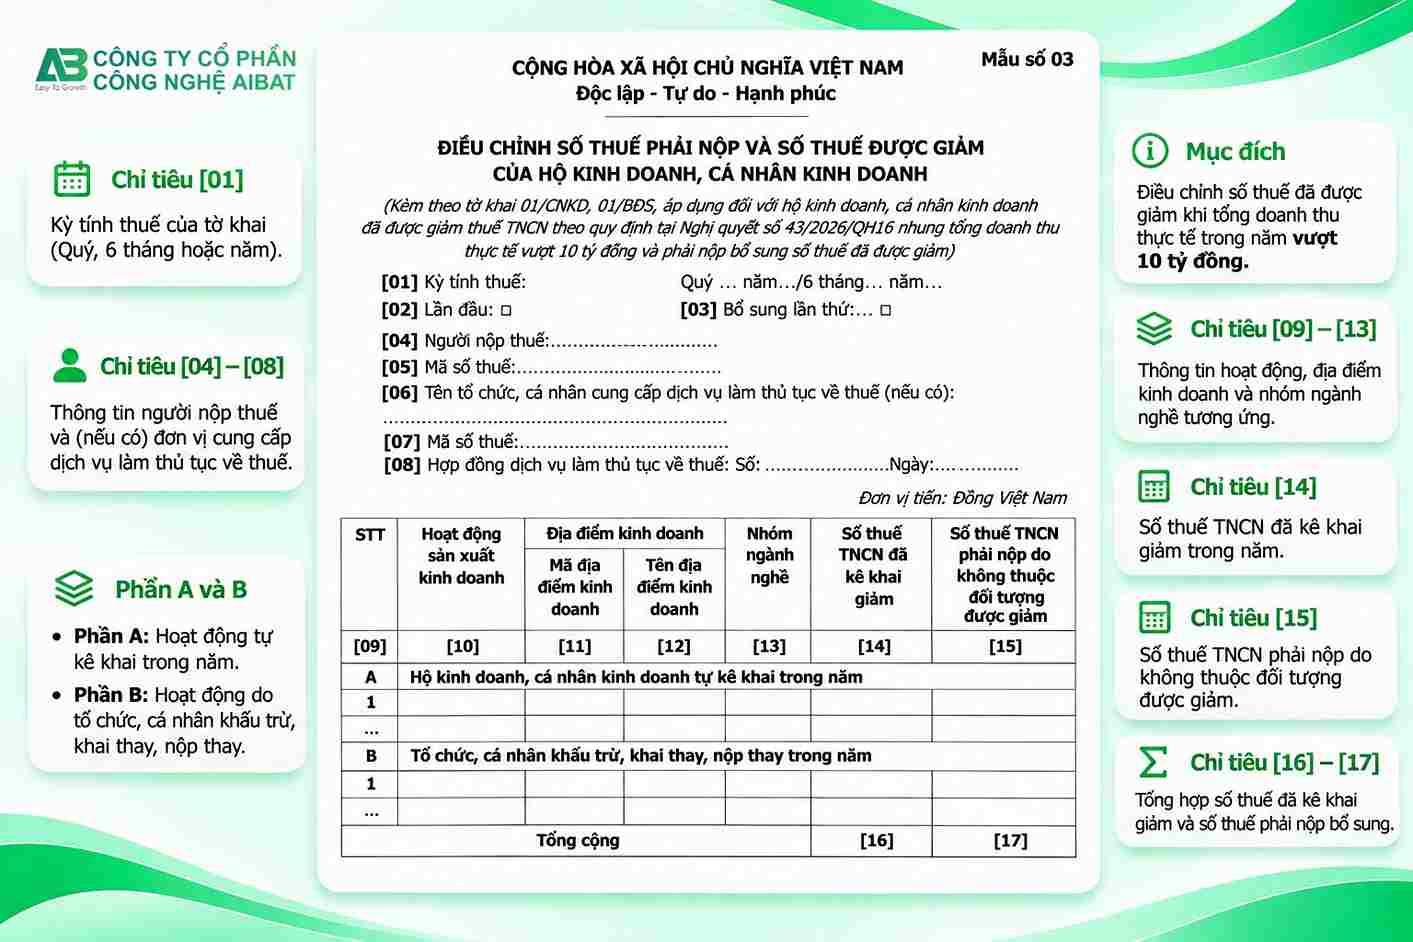
Mẫu 03 được sử dụng trong trường hợp hộ kinh doanh, cá nhân kinh doanh đã kê khai giảm thuế TNCN nhưng tổng doanh thu thực tế trong năm vượt 10 tỷ đồng, khiến người nộp thuế không còn đáp ứng điều kiện hưởng chính sách theo nội dung tài liệu nguồn.
Khi phát sinh tình huống này, người nộp thuế cần rà soát số thuế đã được giảm và xác định nghĩa vụ phải điều chỉnh, nộp bổ sung theo quy định.
4.1. Cấu trúc của Mẫu 03
Biểu mẫu gồm hai phần chính:
Phần A: Thông tin về số thuế phát sinh từ hoạt động kinh doanh do hộ kinh doanh, cá nhân kinh doanh tự kê khai trong năm.
Phần B: Thông tin về số thuế phát sinh từ hoạt động được tổ chức, cá nhân khấu trừ, khai thay, nộp thay trong năm.
Mẫu 03 được lập kèm tờ khai 01/CNKD hoặc 01/BĐS tùy trường hợp áp dụng.
4.2. Hướng dẫn điền các chỉ tiêu trên Mẫu 03
|
Chỉ tiêu |
Cách ghi thông tin |
|
[01] Kỳ tính thuế |
Ghi kỳ tính thuế theo quý hoặc 6 tháng tương ứng |
|
[02] đến [03] |
Đánh dấu hồ sơ khai lần đầu hoặc ghi lần khai bổ sung |
|
[04] đến [05] |
Ghi tên và mã số thuế của người nộp thuế |
|
[06] đến [08] |
Bổ sung thông tin dịch vụ thuế nếu có |
|
[09] STT |
Đánh số thứ tự từng dòng kê khai |
|
[10] Hoạt động sản xuất kinh doanh |
Ghi hoạt động phát sinh khoản thuế đã được giảm |
|
[11] đến [12] |
Ghi mã và tên địa điểm kinh doanh |
|
[13] Nhóm ngành nghề |
Ghi nhóm ngành nghề tương ứng |
|
[14] Số thuế TNCN đã kê khai giảm |
Ghi số thuế đã được giảm trong năm |
|
[15] Số thuế TNCN phải nộp do không thuộc đối tượng được giảm |
Ghi số thuế cần nộp bổ sung theo trường hợp áp dụng |
|
[16] đến [17] |
Tổng hợp số thuế đã giảm và số thuế phải nộp bổ sung |
4.3. Cách phân chia thông tin tại Phần A và Phần B
Để hạn chế sai sót, người lập hồ sơ cần phân loại số liệu theo đúng nguồn phát sinh:
- Phần A ghi nhận hoạt động kinh doanh do người nộp thuế trực tiếp kê khai.
- Phần B ghi nhận hoạt động có tổ chức hoặc cá nhân thực hiện khấu trừ, khai thay, nộp thay.
- Chỉ tiêu [16] tổng hợp số thuế TNCN đã kê khai giảm.
- Chỉ tiêu [17] tổng hợp số thuế phải nộp do không còn thuộc đối tượng được giảm.
Việc tách riêng hai phần giúp người kinh doanh kiểm tra được số thuế đã giảm theo từng hình thức kê khai, từ đó có căn cứ điều chỉnh phù hợp.
5. Những lưu ý quan trọng khi kê khai giảm 30% thuế TNCN
Bên cạnh việc điền đúng chỉ tiêu, hộ kinh doanh và cá nhân kinh doanh cần chú ý một số vấn đề sau để tránh sai sót trong quá trình thực hiện.
5.1. Không nhầm lẫn mức giảm thuế với mức giảm doanh thu
Chính sách giảm 30% áp dụng trên số thuế TNCN phải nộp đủ điều kiện. Đây không phải chính sách giảm 30% tổng doanh thu hoặc giảm trực tiếp thuế suất.
Do đó, người nộp thuế cần xác định số thuế trước khi giảm thay vì lấy doanh thu nhân trực tiếp với 30%.
5.2. Tổng hợp đầy đủ doanh thu từ các hoạt động kinh doanh
Hộ kinh doanh có thể phát sinh doanh thu từ nhiều nguồn như cửa hàng trực tiếp, website, mạng xã hội và sàn thương mại điện tử.
Việc bỏ sót một kênh bán hàng có thể ảnh hưởng đến quá trình xác định tổng doanh thu thực tế. Vì vậy, cần tổng hợp cả doanh thu tự kê khai và doanh thu được khấu trừ, khai thay, nộp thay theo trường hợp áp dụng.
5.3. Chọn đúng biểu mẫu theo trách nhiệm kê khai
Mỗi mẫu có đối tượng và mục đích riêng. Mẫu 01 dành cho người kinh doanh tự kê khai, Mẫu 02 dành cho bên khấu trừ, khai thay, nộp thay và Mẫu 03 phục vụ việc điều chỉnh khi phát sinh trường hợp vượt ngưỡng doanh thu theo quy định.
Nếu có nhiều hình thức kê khai trong cùng năm, cần theo dõi riêng từng khoản thuế để tránh kê khai trùng.
5.4. Theo dõi doanh thu thực tế để kịp thời điều chỉnh
Người kinh doanh không nên chỉ kiểm tra doanh thu tại thời điểm lập tờ khai. Việc theo dõi doanh thu lũy kế trong năm giúp sớm nhận diện trường hợp có thể vượt ngưỡng 10 tỷ đồng và chủ động rà soát điều kiện hưởng chính sách.
6. AIBAT hỗ trợ quản lý dữ liệu kinh doanh như thế nào?
Đối với hộ kinh doanh bán hàng trên nhiều kênh, việc tập hợp doanh thu và đối chiếu giao dịch có thể mất nhiều thời gian nếu dữ liệu nằm rải rác ở nhiều hệ thống.
Đặc biệt, các đơn hàng phát sinh trên website, cửa hàng, mạng xã hội hoặc sàn thương mại điện tử cần được theo dõi có hệ thống để hạn chế bỏ sót giao dịch và ghi nhận trùng doanh thu.
Đây là lúc doanh nghiệp nên quan tâm đến việc ứng dụng công nghệ vào quản lý hoạt động bán hàng. Với định hướng cung cấp phần mềm công nghệ bán hàng, AIBAT hướng đến hỗ trợ doanh nghiệp nâng cao hiệu quả vận hành và quản lý dữ liệu kinh doanh.
Khi lựa chọn phần mềm, hộ kinh doanh nên ưu tiên những giải pháp phù hợp với quy mô, kênh bán hàng và nhu cầu quản lý thực tế. Dữ liệu được tổ chức rõ ràng sẽ giúp quá trình rà soát doanh thu, đối chiếu chứng từ và chuẩn bị hồ sơ thuế thuận tiện hơn.
7. Câu hỏi thường gặp về Mẫu 01, 02, 03 giảm thuế TNCN
7.1. Mẫu 01, 02, 03 giảm thuế TNCN có phải nộp riêng không?
Không. Các biểu mẫu được lập kèm tờ khai thuế TNCN tương ứng, tùy theo đối tượng và trường hợp kê khai.
7.2. Hộ kinh doanh bán hàng trên Shopee, TikTok Shop dùng Mẫu 01 hay Mẫu 02?
Tùy chủ thể thực hiện nghĩa vụ kê khai. Phần hộ tự kê khai sử dụng Mẫu 01, phần do bên khấu trừ, khai thay, nộp thay thực hiện theo Mẫu 02 khi đủ điều kiện.
7.3. Mẫu 03 được sử dụng khi nào?
Mẫu 03 được sử dụng để điều chỉnh số thuế đã giảm khi tổng doanh thu thực tế trong năm vượt 10 tỷ đồng theo trường hợp áp dụng.
7.4. Mức giảm 30% được tính trên doanh thu hay số thuế phải nộp?
Mức giảm được tính trên số thuế TNCN phải nộp đủ điều kiện, không tính trực tiếp trên tổng doanh thu.
7.5. Đã nộp tờ khai nhưng chưa kê khai giảm thuế thì phải làm sao?
Người nộp thuế cần rà soát hồ sơ đã gửi và xác định thủ tục khai bổ sung hoặc điều chỉnh phù hợp với kỳ tính thuế và quy định áp dụng.
7.6. Nếu doanh thu vượt 10 tỷ đồng thì có phải nộp lại số thuế đã giảm không?
Theo nội dung chính sách được đề cập trong tài liệu nguồn, người nộp thuế cần rà soát điều kiện hưởng ưu đãi và thực hiện điều chỉnh số thuế đã giảm theo hướng dẫn.
8. Kết luận
Mẫu 01, 02 và 03 có vai trò khác nhau trong quá trình kê khai giảm 30% thuế TNCN. Việc xác định đúng đối tượng sử dụng, điền đầy đủ chỉ tiêu và theo dõi doanh thu thực tế là những yếu tố quan trọng giúp hộ kinh doanh thực hiện chính sách phù hợp.
Đặc biệt, với mô hình bán hàng đa kênh, quản lý dữ liệu doanh thu và giao dịch thường xuyên sẽ giúp người kinh doanh chủ động hơn khi lập hồ sơ, đối chiếu số liệu và xử lý các tình huống phát sinh.
Nếu đang tìm kiếm giải pháp công nghệ để nâng cao hiệu quả quản lý hoạt động bán hàng, hãy tìm hiểu thêm các giải pháp từ AIBAT và lựa chọn phương án phù hợp với nhu cầu vận hành của doanh nghiệp.
AIBAT – Phần mềm quản lý bán hàng tối ưu chi phí nhất
Hơn 100.000+ chủ kinh doanh tin dùng. Dùng thử miễn phí 5 ngày, không cần cài đặt.