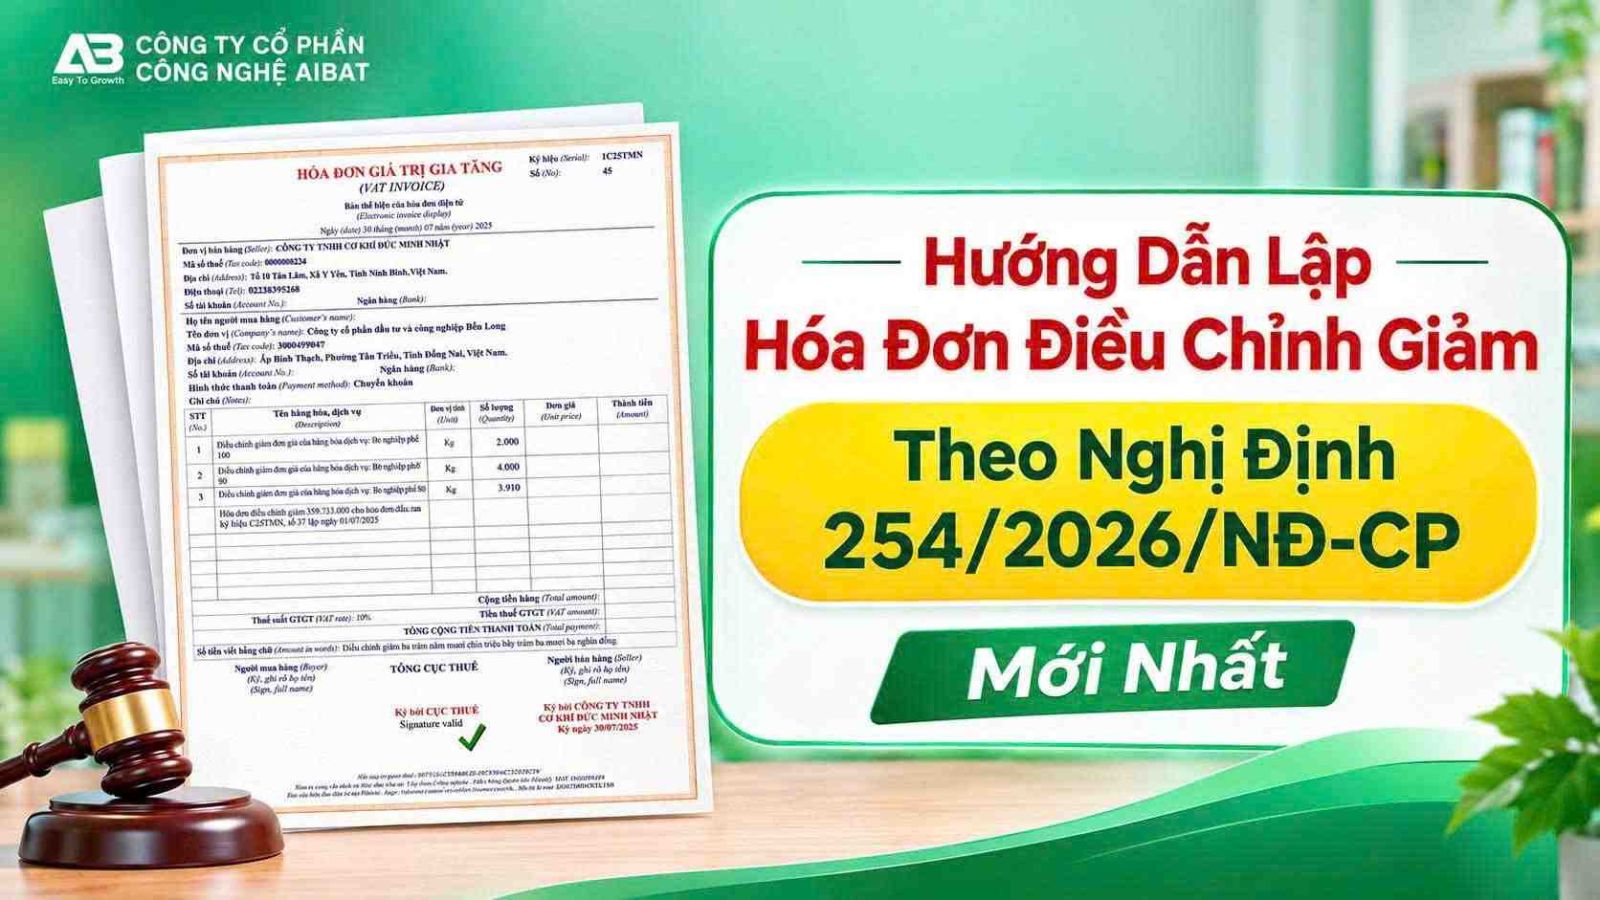
Hướng Dẫn Lập Hóa Đơn Điều Chỉnh Giảm Theo Nghị Định 254/2026/NĐ-CP Mới Nhất
Hướng dẫn lập hóa đơn điều chỉnh giảm theo Nghị định 254/2026/NĐ-CP: các trường hợp áp dụng, quy trình thực hiện và lưu ý khi kê khai thuế.
Trong quá trình kinh doanh, doanh nghiệp có thể phát sinh sai sót về số lượng, đơn giá, thuế suất hoặc thay đổi giá trị giao dịch do trả hàng, chiết khấu. Khi đó, kế toán cần xác định đúng trường hợp để xử lý hóa đơn theo quy định. Việc lập hóa đơn điều chỉnh giảm ảnh hưởng trực tiếp đến doanh thu, thuế và công nợ giữa các bên. Vậy khi nào cần lập hóa đơn điều chỉnh giảm và thực hiện như thế nào cho đúng?
1. Hóa đơn điều chỉnh giảm là gì? Căn cứ pháp lý cần biết
1.1. Khái niệm hóa đơn điều chỉnh giảm
Hóa đơn điều chỉnh giảm là hóa đơn điện tử được lập để ghi nhận phần giá trị cần giảm so với hóa đơn đã phát hành trước đó, khi nghiệp vụ kinh tế phát sinh thuộc trường hợp được xử lý bằng phương pháp điều chỉnh.
Nói cách khác, thay vì xóa bỏ giao dịch đã ghi nhận, doanh nghiệp lập hóa đơn điều chỉnh để thể hiện phần chênh lệch giảm, đồng thời liên kết với hóa đơn ban đầu.
Ví dụ: Công ty A bán cho công ty B một lô hàng với tổng giá trị chưa thuế là 100 triệu đồng. Sau khi đối chiếu, hai bên xác định giá trị hàng hóa thực tế được chấp nhận chỉ còn 90 triệu đồng do một phần hàng hóa không đáp ứng điều kiện giao dịch.
Nếu nghiệp vụ thuộc trường hợp được xử lý bằng hóa đơn điều chỉnh, công ty A cần lập hóa đơn ghi nhận phần chênh lệch giảm 10 triệu đồng theo đúng quy định.
Lưu ý: Không phải mọi trường hợp số tiền thanh toán giảm đều được xử lý bằng một loại hóa đơn điều chỉnh giống nhau. Kế toán cần phân biệt giữa sai sót trên hóa đơn đã lập và thay đổi giá trị giao dịch phát sinh sau đó.
1.2. Căn cứ pháp lý về hóa đơn điều chỉnh giảm
Khi xử lý hóa đơn điện tử, doanh nghiệp cần đối chiếu các văn bản pháp luật có liên quan, đặc biệt gồm:
|
Văn bản |
Nội dung liên quan |
|
Luật Quản lý thuế số 108/2025/QH15 |
Quy định về quản lý thuế và hóa đơn điện tử |
|
Nghị định 254/2026/NĐ-CP |
Quy định chi tiết về hóa đơn điện tử, chứng từ điện tử |
|
Thông tư 91/2026/TT-BTC |
Hướng dẫn một số nội dung, trong đó có xử lý hóa đơn điện tử đã lập |
Trong đó, Điều 10 Thông tư 91/2026/TT-BTC là nội dung quan trọng để kế toán tra cứu khi xử lý hóa đơn điện tử đã phát hành.
Doanh nghiệp nên sử dụng văn bản pháp luật chính thức để kiểm tra nội dung áp dụng tại thời điểm phát sinh nghiệp vụ, đặc biệt khi có quy định mới hoặc hướng dẫn bổ sung.
2. Những trường hợp cần xem xét lập hóa đơn điều chỉnh giảm
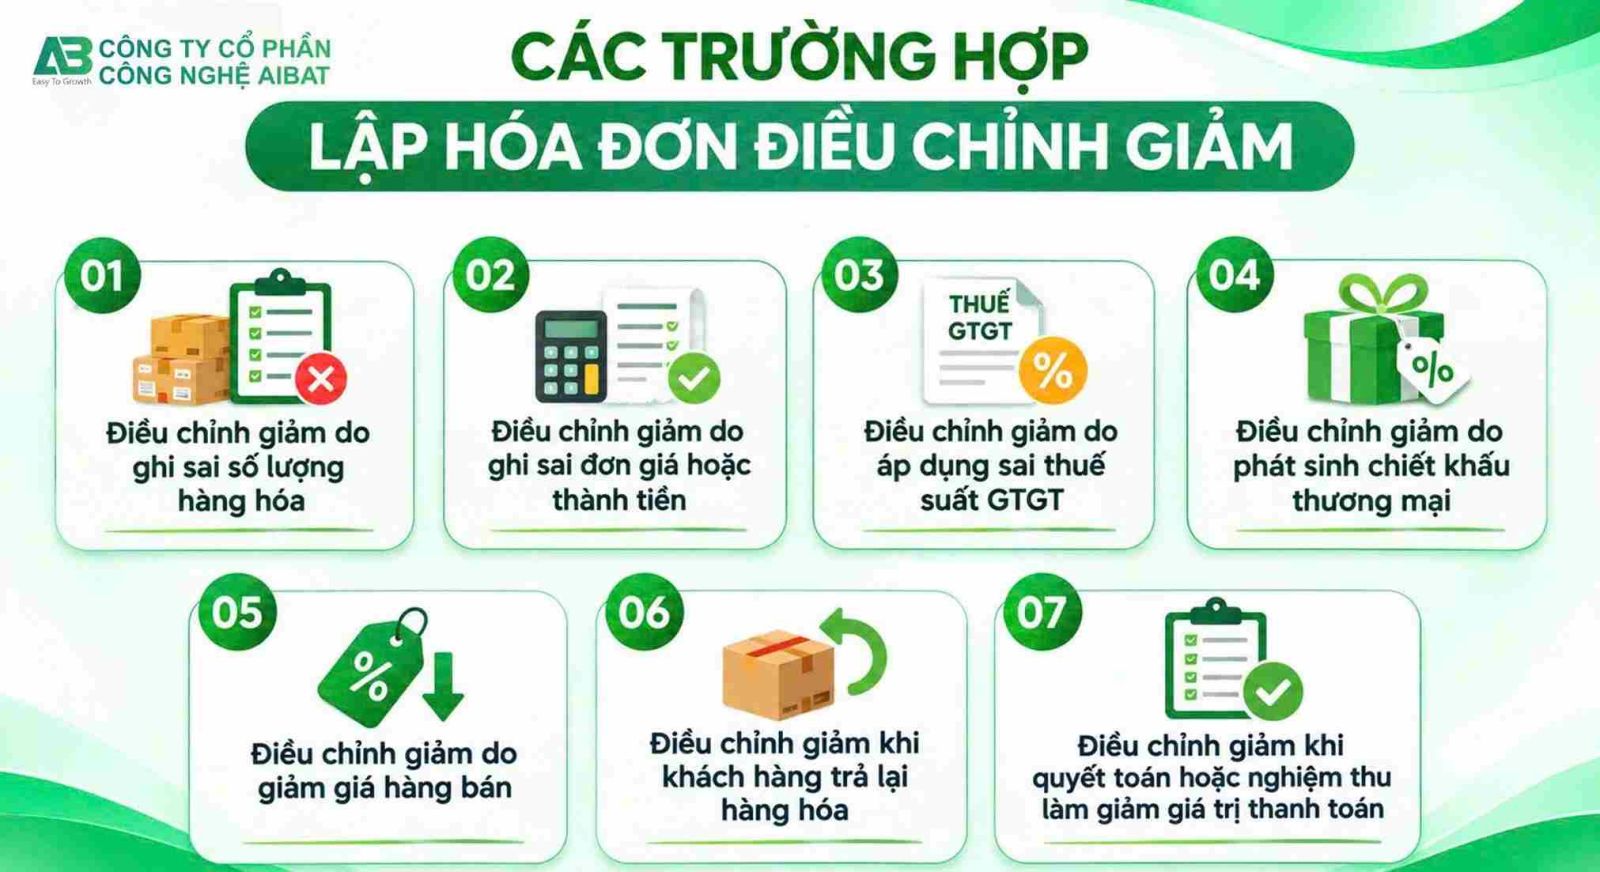
Việc xác định có cần lập hóa đơn điều chỉnh giảm hay không phải căn cứ vào nguyên nhân làm thay đổi giá trị hóa đơn. Có thể phân thành hai nhóm nghiệp vụ chính.
2.1. Điều chỉnh giảm do ghi sai số lượng hàng hóa
Trường hợp hóa đơn đã phát hành ghi nhận số lượng hàng hóa lớn hơn số lượng thực tế bàn giao, doanh nghiệp cần xác định phần chênh lệch để xử lý.
Ví dụ: Công ty A bán cho khách hàng 100 sản phẩm, nhưng trên hóa đơn lại ghi nhận 120 sản phẩm. Sau khi kiểm tra biên bản giao nhận, hai bên xác nhận chỉ có 100 sản phẩm được bàn giao.
Như vậy, doanh nghiệp cần xem xét lập hóa đơn điều chỉnh giảm phần số lượng ghi thừa, kèm theo giá trị và thuế GTGT tương ứng nếu có.
Để tránh phát sinh sai sót tương tự, bộ phận kế toán nên đối chiếu hóa đơn với phiếu xuất kho, biên bản giao nhận và thông tin đơn hàng.
2.2. Điều chỉnh giảm do ghi sai đơn giá hoặc thành tiền
Một trường hợp khác thường gặp là hóa đơn thể hiện đơn giá hoặc thành tiền cao hơn giá trị đúng theo thỏa thuận.
Ví dụ: Giá bán thực tế của một sản phẩm là 4.800.000 đồng nhưng kế toán nhập nhầm thành 5.000.000 đồng trên hóa đơn.
Phần chênh lệch cần điều chỉnh giảm là 200.000 đồng, chưa bao gồm việc xác định lại thuế GTGT tương ứng.
Khi xử lý, kế toán cần kiểm tra bảng báo giá, hợp đồng mua bán, đơn đặt hàng và chứng từ liên quan để xác định chính xác số tiền điều chỉnh.
2.3. Điều chỉnh giảm do áp dụng sai thuế suất GTGT
Việc lựa chọn nhầm thuế suất thuế giá trị gia tăng có thể khiến số tiền thuế ghi trên hóa đơn cao hơn mức áp dụng đúng.
Trong trường hợp này, doanh nghiệp cần xác định lại chính sách thuế áp dụng cho hàng hóa hoặc dịch vụ tại thời điểm phát sinh giao dịch.
Sau khi có căn cứ xác định sai sót, kế toán thực hiện lập hóa đơn điều chỉnh theo quy định để giảm phần thuế GTGT đã ghi nhận thừa.
Cần lưu ý rằng việc điều chỉnh thuế suất có thể ảnh hưởng đến cả tiền thuế và tổng số tiền thanh toán. Do đó, kế toán cần kiểm tra đồng thời các chỉ tiêu liên quan, không chỉ thay đổi riêng phần thuế.
2.4. Điều chỉnh giảm do phát sinh chiết khấu thương mại
Chiết khấu thương mại là khoản giảm giá doanh nghiệp dành cho khách hàng khi đáp ứng điều kiện mua hàng hoặc doanh số theo chính sách bán hàng.
Ví dụ: Một nhà phân phối mua hàng đạt doanh số theo chương trình ưu đãi của nhà cung cấp. Sau khi kết thúc kỳ kinh doanh, hai bên đối chiếu doanh số và xác định khách hàng được hưởng khoản chiết khấu bổ sung.
Nếu khoản chiết khấu phát sinh sau khi các hóa đơn bán hàng đã được lập, doanh nghiệp cần xử lý hóa đơn theo quy định về chiết khấu thương mại.
Theo nội dung tài liệu tham khảo, trường hợp này được hướng dẫn tại điểm b1 khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Kế toán cần lưu giữ chính sách chiết khấu, hợp đồng, bảng đối soát doanh số và chứng từ liên quan để làm căn cứ điều chỉnh.
2.5. Điều chỉnh giảm do giảm giá hàng bán
Trong quá trình kinh doanh, doanh nghiệp có thể chấp nhận giảm giá sau khi hàng hóa đã được giao cho khách hàng.
Nguyên nhân có thể xuất phát từ:
- Sản phẩm không đạt chất lượng như cam kết.
- Hàng hóa có lỗi kỹ thuật hoặc hình thức.
- Giao hàng chậm so với thỏa thuận.
- Hai bên thống nhất giảm giá theo điều kiện hợp đồng.
Ví dụ: Doanh nghiệp bán một lô thiết bị với giá trị 80.000.000 đồng. Sau khi khách hàng kiểm tra, một số sản phẩm không đáp ứng đầy đủ tiêu chuẩn đã thỏa thuận. Hai bên thống nhất giảm giá 3.000.000 đồng.
Khi có đủ căn cứ, doanh nghiệp thực hiện điều chỉnh giảm giá trị giao dịch theo quy định, đồng thời cập nhật các khoản liên quan trên hệ thống kế toán.
2.6. Điều chỉnh giảm khi khách hàng trả lại hàng hóa
Khi người mua trả lại một phần hoặc toàn bộ hàng hóa đã mua, giá trị giao dịch ban đầu cần được xử lý lại tương ứng với số hàng được trả.
Ví dụ: Một cửa hàng nhập 50 chiếc máy in từ nhà phân phối. Sau khi kiểm tra, cửa hàng phát hiện 5 chiếc không đáp ứng yêu cầu và thực hiện trả lại theo thỏa thuận.
Doanh nghiệp cần xác định giá trị hàng hóa bị trả lại, số thuế GTGT tương ứng và lập hóa đơn xử lý theo quy định áp dụng.
Các hồ sơ cần được đối chiếu gồm biên bản trả hàng, phiếu nhập kho hàng trả lại, hóa đơn ban đầu và thỏa thuận giữa hai bên.
Việc ghi nhận đầy đủ chứng từ giúp kế toán kiểm soát chính xác hàng tồn kho, doanh thu và công nợ phải thu hoặc phải trả.
2.7. Điều chỉnh giảm khi quyết toán hoặc nghiệm thu làm giảm giá trị thanh toán
Trường hợp này thường xuất hiện trong hoạt động xây dựng, tư vấn, lắp đặt và cung cấp dịch vụ theo hợp đồng dài hạn.
Trong quá trình triển khai, giá trị thanh toán ban đầu có thể thay đổi sau khi nghiệm thu hoặc quyết toán thực tế.
Ví dụ: Một doanh nghiệp ký hợp đồng thi công với giá trị 500.000.000 đồng. Sau khi hoàn thành công trình, hai bên tiến hành nghiệm thu và xác định giá trị được thanh toán chỉ còn 470.000.000 đồng.
Phần chênh lệch 30.000.000 đồng cần được xem xét xử lý hóa đơn theo quy định.
Để bảo đảm tính chính xác, kế toán cần căn cứ vào biên bản nghiệm thu, hồ sơ quyết toán, phụ lục hợp đồng và các tài liệu xác nhận giá trị thực tế.
3. Cách lập và xuất hóa đơn điều chỉnh giảm theo quy định năm 2026
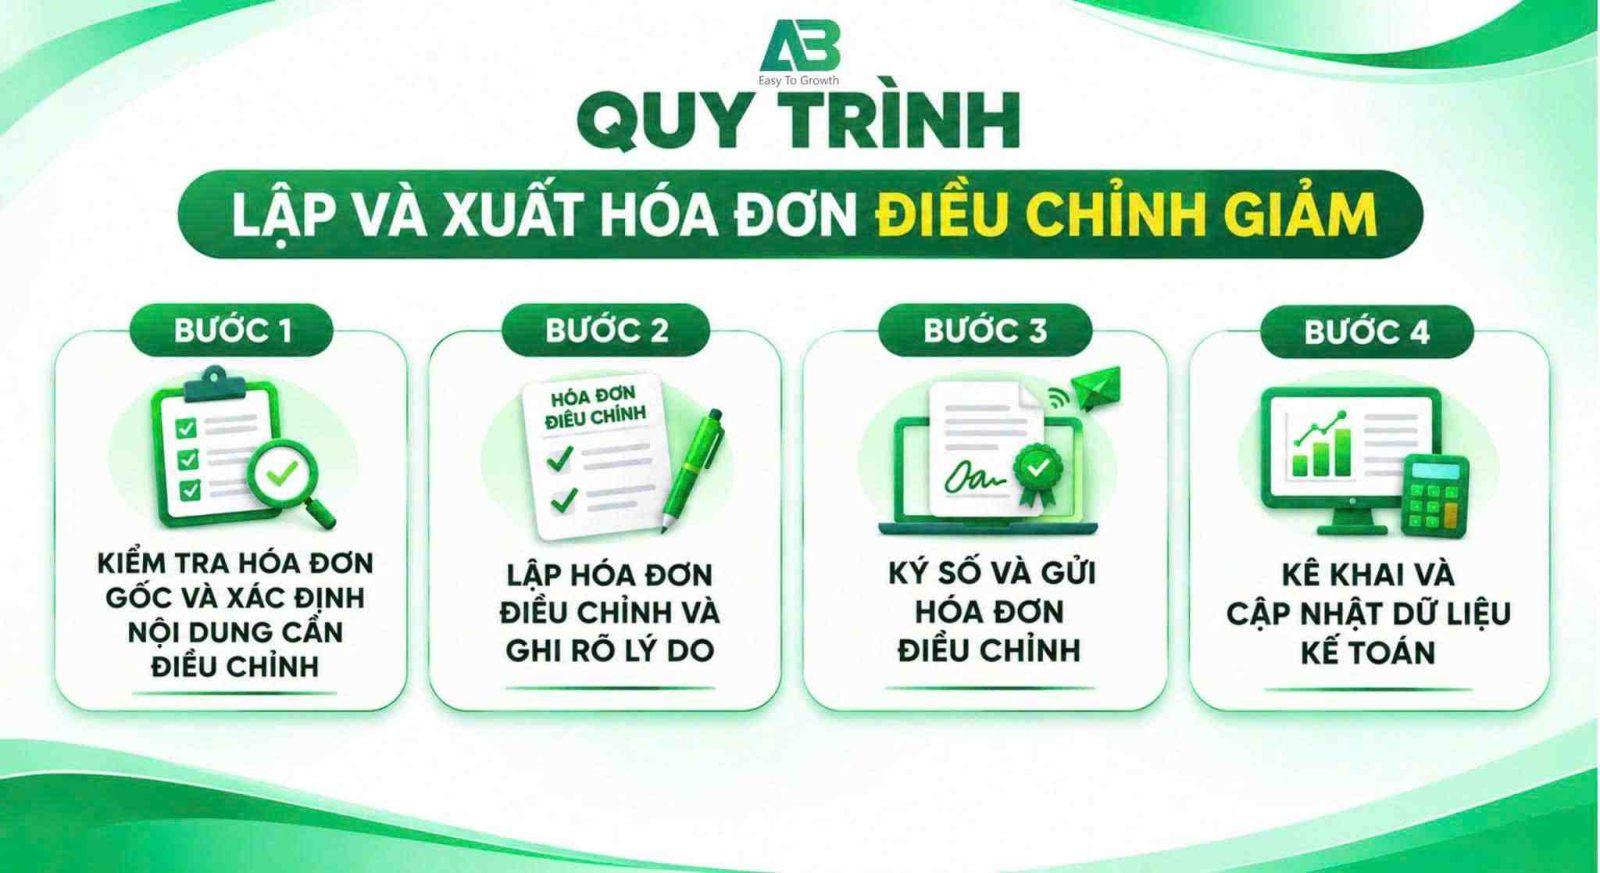
Bước 1: Kiểm tra hóa đơn gốc và xác định nội dung cần điều chỉnh
Trước khi tạo hóa đơn mới, kế toán cần rà soát hóa đơn điện tử đã phát hành để xác định chính xác thông tin cần thay đổi.
Những nội dung cần kiểm tra gồm:
- Số lượng hàng hóa hoặc dịch vụ.
- Đơn giá và thành tiền.
- Thuế suất GTGT.
- Số tiền thuế GTGT.
- Tổng giá trị thanh toán.
- Thông tin người mua và người bán.
- Nguyên nhân phát sinh điều chỉnh.
Ngoài hóa đơn gốc, doanh nghiệp nên tập hợp thêm những tài liệu chứng minh lý do điều chỉnh như hợp đồng, phụ lục hợp đồng, biên bản giao nhận, biên bản trả hàng hoặc bảng đối soát chiết khấu.
Việc xác định đúng căn cứ ngay từ đầu giúp hạn chế tình trạng lập sai hóa đơn điều chỉnh và phải tiếp tục xử lý nhiều lần.
Bước 2: Lập hóa đơn điều chỉnh và ghi rõ lý do
Sau khi hoàn tất kiểm tra, doanh nghiệp tiến hành lập hóa đơn điều chỉnh theo quy định áp dụng.
Trên hóa đơn cần thể hiện đầy đủ thông tin theo yêu cầu và tham chiếu đến hóa đơn gốc được điều chỉnh để bảo đảm khả năng đối chiếu.
Kế toán cần chú ý:
- Ghi đúng thông tin hóa đơn ban đầu.
- Xác định chính xác chỉ tiêu cần điều chỉnh.
- Thể hiện phần giá trị giảm theo đúng quy định.
- Kiểm tra tiền thuế và tổng tiền thanh toán.
- Ghi rõ nội dung, lý do điều chỉnh.
Ví dụ minh họa:
Doanh nghiệp cần giảm giá trị hàng hóa 2.000.000 đồng do đơn giá ghi trên hóa đơn ban đầu cao hơn thực tế. Khi lập hóa đơn điều chỉnh, kế toán phải xác định phần giá trị điều chỉnh và tiền thuế tương ứng theo mức thuế suất áp dụng.
Không nên chỉ căn cứ vào tổng tiền chênh lệch mà bỏ qua việc kiểm tra các chỉ tiêu chi tiết trên hóa đơn.
Bước 3: Ký số và gửi hóa đơn điều chỉnh
Sau khi hoàn thiện nội dung, người bán thực hiện ký số và gửi hóa đơn theo hình thức sử dụng hóa đơn điện tử.
Đối với hóa đơn điện tử có mã của cơ quan thuế, người bán thực hiện gửi hóa đơn đến cơ quan thuế để được cấp mã trước khi chuyển cho người mua.
Đối với hóa đơn điện tử không có mã của cơ quan thuế, người bán thực hiện ký số, gửi hóa đơn cho người mua và chuyển dữ liệu đến cơ quan thuế theo phương thức, thời hạn quy định.
Kế toán cần kiểm tra trạng thái gửi hóa đơn và lưu trữ thông tin xác nhận để thuận tiện cho việc tra cứu sau này.
Bước 4: Kê khai và cập nhật dữ liệu kế toán
Sau khi hoàn thành việc lập hóa đơn điều chỉnh, doanh nghiệp cần rà soát những dữ liệu bị ảnh hưởng để thực hiện kê khai và hạch toán phù hợp.
Các nội dung cần kiểm tra bao gồm:
- Doanh thu bán hàng.
- Thuế GTGT đầu ra.
- Công nợ khách hàng.
- Giá trị hàng bán bị trả lại.
- Khoản giảm giá hàng bán.
- Chiết khấu thương mại.
- Số liệu hàng tồn kho nếu có phát sinh trả hàng.
Người bán và người mua thực hiện kê khai điều chỉnh theo quy định pháp luật thuế tương ứng với trường hợp phát sinh.
Đây là bước quan trọng nhằm bảo đảm dữ liệu trên hóa đơn, sổ kế toán và hồ sơ kê khai thuế được thống nhất.
4. Những lưu ý quan trọng khi xuất hóa đơn điều chỉnh giảm
Việc lập hóa đơn điều chỉnh giảm đòi hỏi kế toán phải kiểm tra cả thông tin hóa đơn và hồ sơ giao dịch liên quan. Để hạn chế sai sót, doanh nghiệp nên chú ý những vấn đề sau.
4.1. Xác định đúng hóa đơn cần điều chỉnh
Mỗi hóa đơn điều chỉnh cần có thông tin tham chiếu rõ ràng đến hóa đơn gốc.
Nếu doanh nghiệp có nhiều hóa đơn cùng phát sinh trong một hợp đồng, kế toán cần đối chiếu chính xác số hóa đơn, ký hiệu và thời điểm lập để tránh điều chỉnh nhầm chứng từ.
4.2. Phân biệt điều chỉnh giảm và thay thế hóa đơn
Điều chỉnh và thay thế là hai phương thức xử lý hóa đơn có sai sót cần được phân biệt.
Điều chỉnh được sử dụng để ghi nhận nội dung cần thay đổi trên hóa đơn đã lập.
Thay thế được sử dụng trong trường hợp xử lý theo phương thức lập hóa đơn mới thay thế hóa đơn có sai sót.
Doanh nghiệp không nên tự lựa chọn phương án chỉ dựa trên sự thuận tiện mà cần căn cứ vào bản chất sai sót và quy định áp dụng.
4.3. Lưu trữ đầy đủ hồ sơ chứng minh lý do điều chỉnh
Hóa đơn điều chỉnh cần có căn cứ nghiệp vụ rõ ràng. Vì vậy, doanh nghiệp nên lưu trữ các tài liệu liên quan như:
- Hóa đơn điện tử ban đầu.
- Biên bản xác nhận sai sót nếu có.
- Hợp đồng và phụ lục hợp đồng.
- Biên bản trả lại hàng hóa.
- Biên bản nghiệm thu hoặc quyết toán.
- Chính sách chiết khấu và bảng đối soát doanh số.
- Chứng từ thanh toán và tài liệu liên quan.
Hồ sơ đầy đủ giúp doanh nghiệp giải trình thuận lợi hơn khi có yêu cầu kiểm tra.
4.4. Đối chiếu dữ liệu giữa hóa đơn và sổ kế toán
Một trong những rủi ro thường gặp là hóa đơn đã điều chỉnh nhưng số liệu kế toán chưa được cập nhật tương ứng.
Điều này có thể khiến doanh thu, thuế GTGT và công nợ không khớp nhau.
Do đó, sau mỗi lần điều chỉnh, kế toán cần rà soát lại các tài khoản và báo cáo liên quan để bảo đảm dữ liệu phản ánh đúng giao dịch thực tế.
4.5. Theo dõi trạng thái hóa đơn sau khi phát hành
Doanh nghiệp cần kiểm tra trạng thái hóa đơn sau khi ký số và gửi đi.
Đối với hóa đơn có mã, cần theo dõi kết quả cấp mã. Với hóa đơn không có mã, cần bảo đảm dữ liệu được gửi đến cơ quan thuế theo đúng phương thức quy định.
Việc lưu trữ thông tin gửi nhận giúp kế toán dễ dàng tra cứu và xử lý khi có vấn đề phát sinh.
5. Giải pháp quản lý hóa đơn và dữ liệu bán hàng hiệu quả cùng AIBAT
Khi doanh nghiệp có nhiều giao dịch phát sinh mỗi ngày, việc kiểm tra và điều chỉnh hóa đơn bằng phương pháp thủ công có thể tiêu tốn nhiều thời gian.
Đặc biệt, những đơn vị kinh doanh đa kênh thường phải quản lý đồng thời đơn hàng, hàng tồn kho, thông tin khách hàng, thanh toán và công nợ. Nếu dữ liệu không được đồng bộ, việc xác định nguyên nhân điều chỉnh và cập nhật số liệu sau khi lập hóa đơn có thể trở nên phức tạp.
5.1. Vì sao doanh nghiệp cần số hóa quy trình quản lý bán hàng?
Một quy trình quản lý bán hàng hiệu quả không chỉ giúp kiểm soát đơn hàng mà còn tạo cơ sở dữ liệu phục vụ công tác kế toán.
Khi ứng dụng công nghệ, doanh nghiệp có thể hướng đến những lợi ích như:
- Tập trung thông tin đơn hàng và giao dịch.
- Theo dõi tình trạng thanh toán của khách hàng.
- Quản lý hàng hóa xuất bán và hàng trả lại.
- Kiểm soát dữ liệu khách hàng.
- Hỗ trợ đối chiếu doanh thu và công nợ.
- Hạn chế nhập liệu trùng lặp giữa các bộ phận.
Đây là những yếu tố quan trọng giúp doanh nghiệp chủ động hơn khi cần xử lý các nghiệp vụ điều chỉnh giảm.
5.2. AIBAT đồng hành cùng doanh nghiệp trong quá trình quản lý bán hàng
AIBAT hướng đến việc ứng dụng công nghệ nhằm hỗ trợ doanh nghiệp tối ưu hoạt động bán hàng và quản lý dữ liệu kinh doanh.
Thông qua việc lựa chọn giải pháp phần mềm phù hợp, doanh nghiệp có thể từng bước chuẩn hóa quy trình tiếp nhận đơn hàng, theo dõi giao dịch và kiểm soát thông tin khách hàng.
Đối với nghiệp vụ hóa đơn điều chỉnh giảm, dữ liệu bán hàng được quản lý rõ ràng sẽ giúp bộ phận kế toán thuận tiện hơn khi xác định giao dịch ban đầu, kiểm tra giá trị hàng hóa và đối chiếu các khoản cần điều chỉnh.
Doanh nghiệp nên ưu tiên giải pháp có khả năng đáp ứng những nhu cầu như:
- Quản lý đơn hàng tập trung.
- Theo dõi lịch sử giao dịch.
- Quản lý hàng hóa và tồn kho.
- Kiểm soát thông tin khách hàng.
- Tổng hợp dữ liệu phục vụ kế toán.
- Kết nối với phần mềm hóa đơn điện tử và kế toán khi có tích hợp tương ứng.
Lưu ý, phần mềm quản lý bán hàng không thay thế nghiệp vụ lập hóa đơn và kê khai thuế của kế toán. Việc ứng dụng công nghệ có vai trò hỗ trợ quản lý dữ liệu, giảm thao tác thủ công và nâng cao khả năng kiểm soát giao dịch.
Nếu doanh nghiệp đang tìm kiếm giải pháp số hóa quy trình kinh doanh, hãy tìm hiểu thêm về phần mềm AIBAT để lựa chọn phương án quản lý phù hợp với quy mô và mô hình hoạt động.
6. Câu hỏi thường gặp về xuất hóa đơn điều chỉnh giảm
6.1. Hóa đơn điều chỉnh giảm được sử dụng trong trường hợp nào?
Hóa đơn điều chỉnh giảm được sử dụng khi có căn cứ hợp lệ làm giảm giá trị của hóa đơn đã lập, chẳng hạn như sai số lượng, sai đơn giá, sai thành tiền, chiết khấu thương mại, giảm giá hàng bán hoặc trả lại hàng hóa.
6.2. Hóa đơn điều chỉnh giảm có cần ghi thông tin hóa đơn gốc không?
Có. Hóa đơn điều chỉnh cần thể hiện thông tin tham chiếu đến hóa đơn ban đầu để xác định rõ chứng từ được điều chỉnh và hỗ trợ việc đối chiếu dữ liệu.
6.3. Có thể điều chỉnh giảm hóa đơn điện tử đã phát hành không?
Có thể thực hiện khi phát sinh trường hợp đủ điều kiện theo quy định pháp luật về hóa đơn điện tử. Doanh nghiệp cần xác định nguyên nhân, hồ sơ và phương thức xử lý phù hợp trước khi lập hóa đơn.
6.4. Khi nào doanh nghiệp cần lập hóa đơn điều chỉnh giảm do trả lại hàng?
Khi người mua trả lại một phần hoặc toàn bộ hàng hóa đã mua và giao dịch phát sinh thuộc trường hợp cần điều chỉnh hóa đơn, doanh nghiệp thực hiện xử lý theo quy định hiện hành, căn cứ vào số lượng và giá trị hàng hóa trả lại.
6.5. Chiết khấu thương mại có phải lập hóa đơn điều chỉnh giảm không?
Trường hợp chiết khấu thương mại phát sinh sau khi hóa đơn bán hàng đã được lập, doanh nghiệp cần thực hiện lập hóa đơn theo phương thức và hướng dẫn áp dụng cho trường hợp chiết khấu tương ứng.
6.6. Hóa đơn điều chỉnh giảm có ảnh hưởng đến thuế GTGT không?
Có thể có. Nếu nội dung điều chỉnh làm thay đổi giá tính thuế hoặc tiền thuế GTGT thì doanh nghiệp cần xác định lại số thuế tương ứng và thực hiện kê khai theo quy định.
6.7. Sau khi lập hóa đơn điều chỉnh giảm cần làm gì?
Doanh nghiệp cần gửi hóa đơn theo đúng quy trình, kiểm tra trạng thái phát hành, lưu trữ hồ sơ liên quan và cập nhật dữ liệu kế toán, công nợ, doanh thu, hàng tồn kho cũng như kê khai thuế nếu phát sinh nghĩa vụ điều chỉnh.
6.8. Hóa đơn điều chỉnh giảm và hóa đơn thay thế có giống nhau không?
Không. Đây là hai phương thức xử lý khác nhau. Doanh nghiệp cần căn cứ vào nội dung sai sót và quy định áp dụng để xác định phương án phù hợp, tránh sử dụng nhầm phương thức.
7. Chủ động kiểm soát hóa đơn để nâng cao hiệu quả quản trị doanh nghiệp
Xuất hóa đơn điều chỉnh giảm là nghiệp vụ quan trọng giúp doanh nghiệp phản ánh chính xác giá trị giao dịch khi có sai sót hoặc phát sinh những thay đổi hợp lệ sau bán hàng. Để thực hiện đúng, kế toán cần nắm rõ các trường hợp áp dụng, kiểm tra hóa đơn gốc, chuẩn bị hồ sơ chứng minh và thực hiện đầy đủ quy trình lập, gửi, kê khai và lưu trữ.
Bên cạnh việc tuân thủ quy định pháp luật, doanh nghiệp cũng cần quan tâm đến việc chuẩn hóa dữ liệu bán hàng và phối hợp giữa các bộ phận. Một hệ thống quản lý khoa học sẽ giúp hạn chế sai lệch thông tin, tiết kiệm thời gian đối chiếu và nâng cao hiệu quả vận hành.
Doanh nghiệp của bạn đang gặp khó khăn trong quản lý dữ liệu bán hàng và phối hợp giữa các bộ phận? Hãy tìm hiểu các giải pháp từ AIBAT để lựa chọn hướng số hóa phù hợp với quy trình kinh doanh, từng bước xây dựng hệ thống quản lý minh bạch và hiệu quả hơn
AIBAT - PHẦN MỀM QUẢN LÝ BÁN HÀNG CHO CÁ NHÂN VÀ DOANH NGHIỆP
AIBAT – Phần mềm quản lý bán hàng tối ưu chi phí nhất
Hơn 100.000+ chủ kinh doanh tin dùng. Dùng thử miễn phí 5 ngày, không cần cài đặt.